DAX - Kommt jetzt der finale Rutsch?
Trend-Perspektive und Wahrscheinlichkeit: DAX Bearish 60%
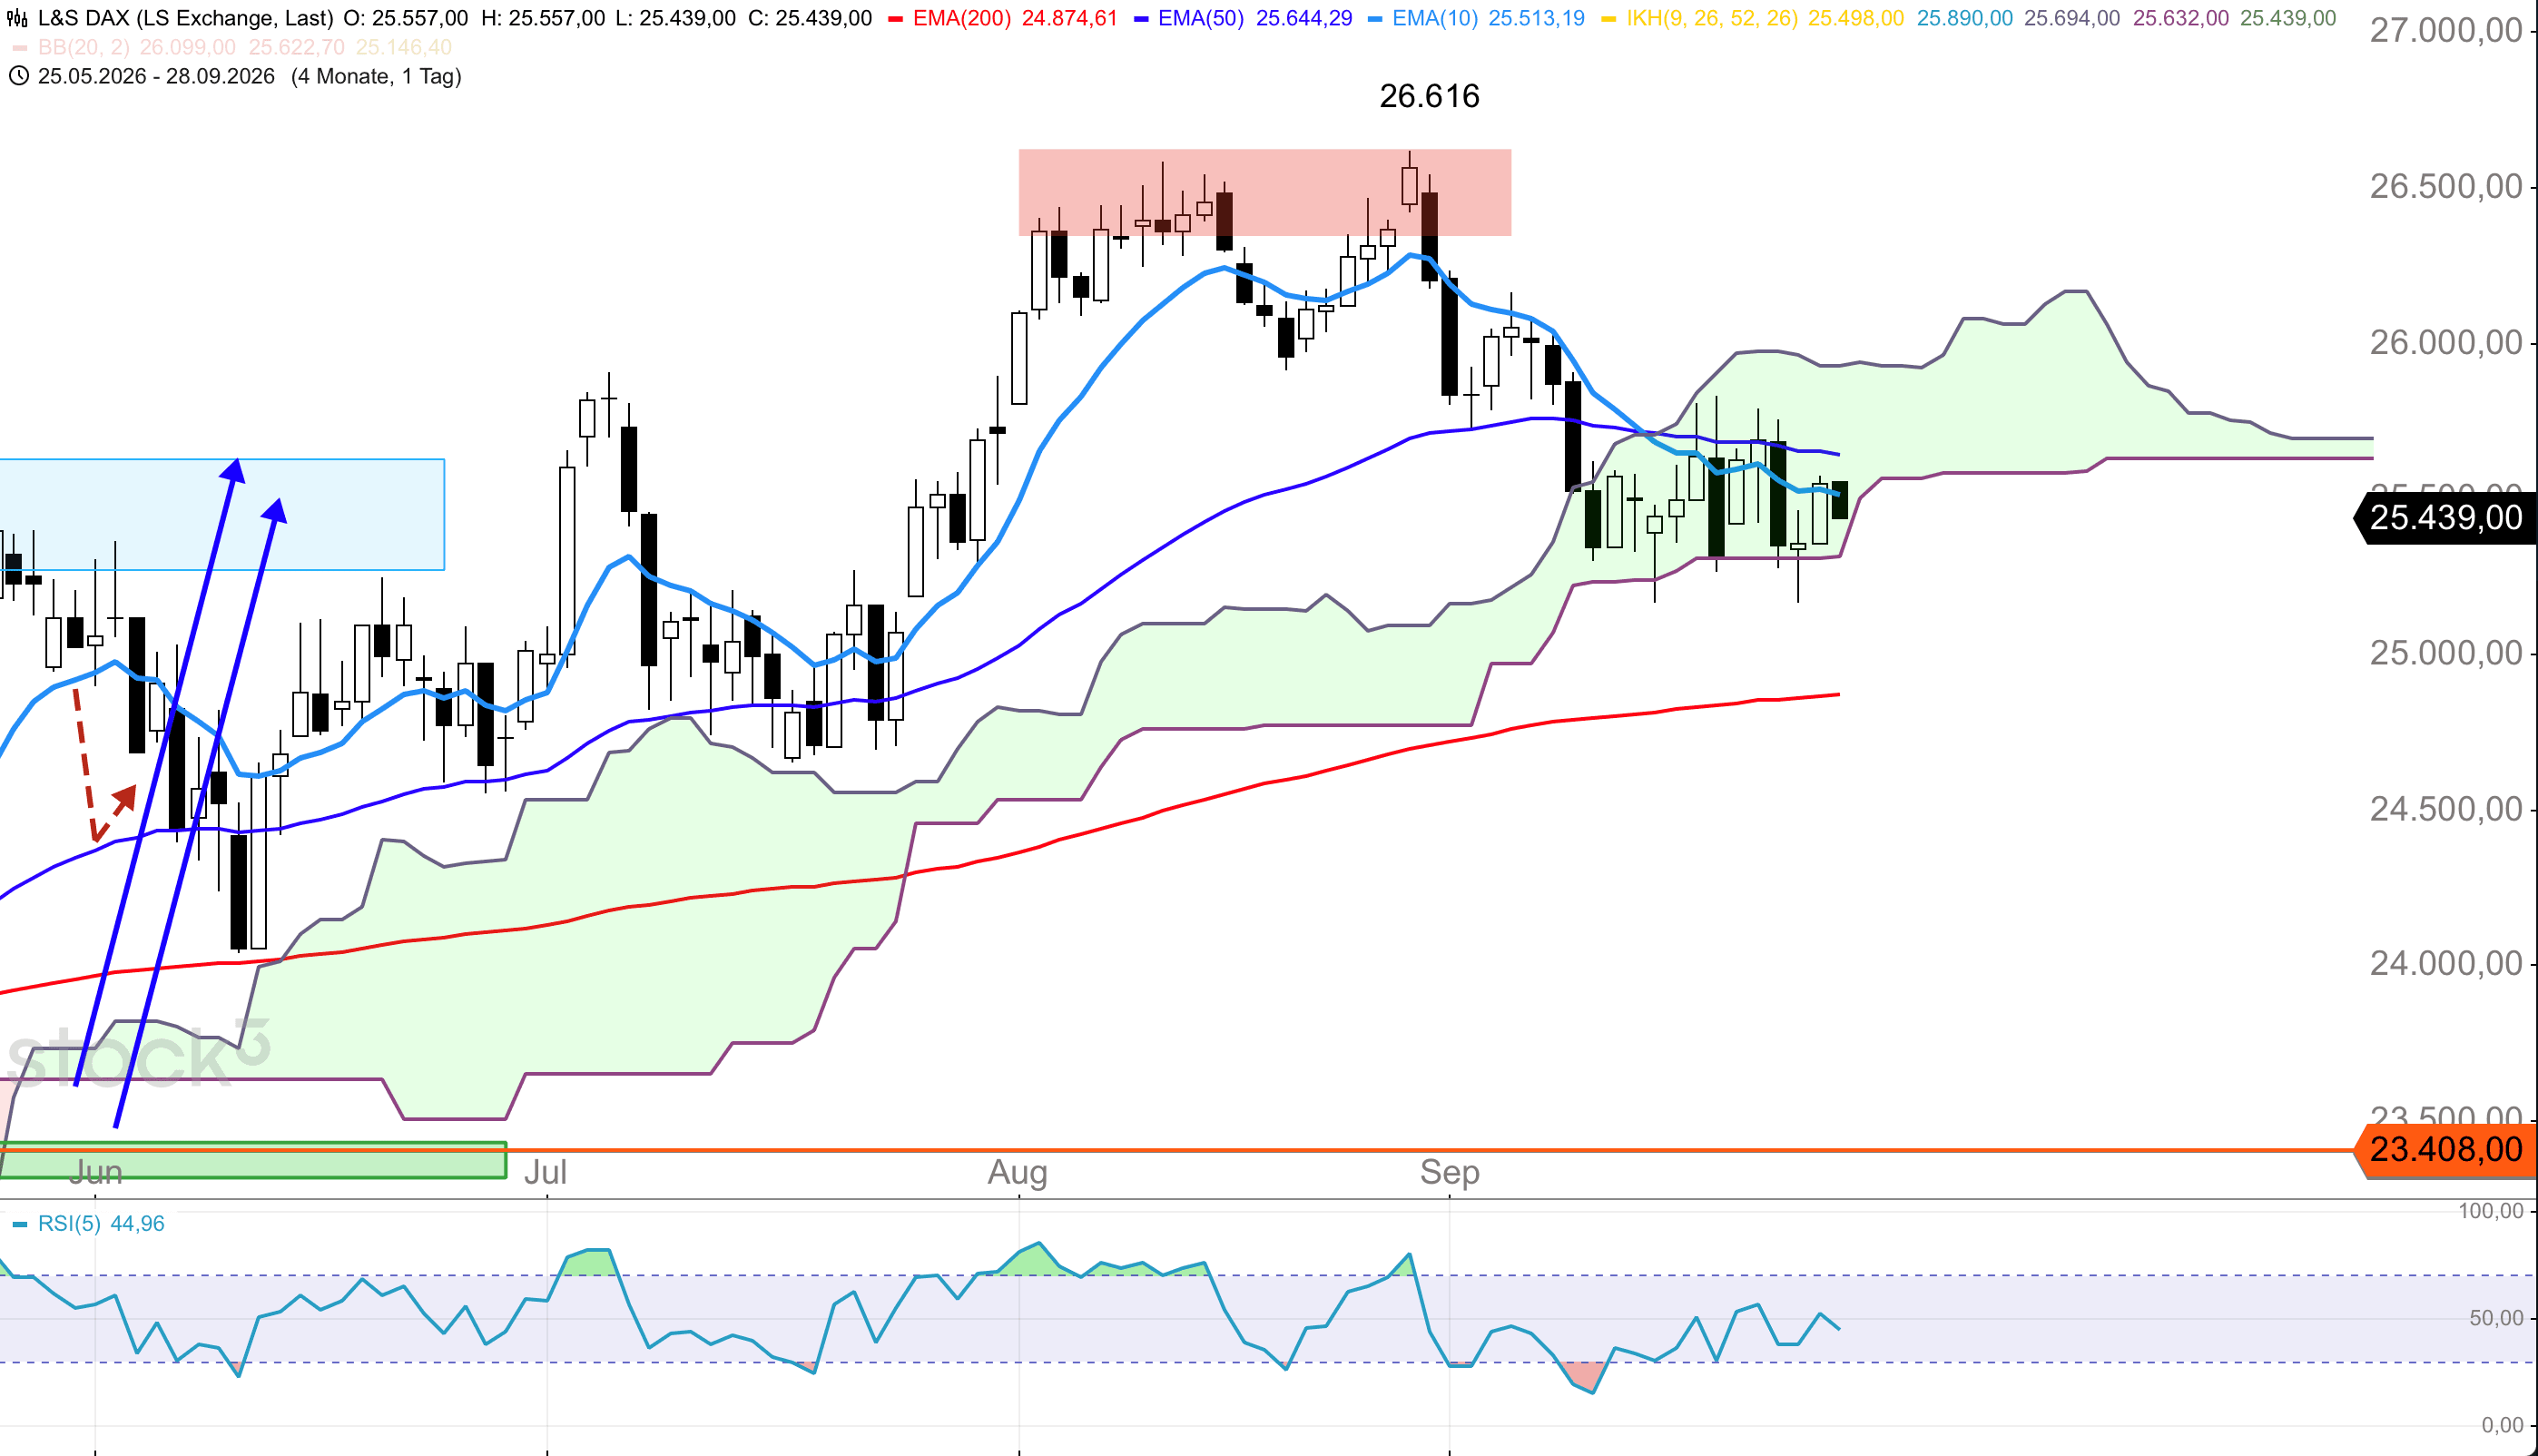
Der DAX pendelt seit Tagen seitwärts und könnte eine Bodenbildung im Bereich der ersten Korrek-turzone durchführen und in der Folge vor einem weiteren Anstieg stehen. Allerdings zeigt der DAX bisher noch keine entsprechenden Stärkesignale, die auf einen höheren Anstieg hindeuten. Daher muss auch damit gerechnet werden, dass der DAX doch noch das untere offene Gap um 25.130 Punkte anlaufen und möglicherweise auch unter die Marke von 25.000 Punkten fallen wird. Die Kor-rektur ist noch nicht durch und es sollte geduldig auf entsprechende Stärkesignale gewartet werden. In der Folge wäre dafür auch mit einer längeren Aufwärtsbewegung nach diese tiefen Korrektur zu rechnen. Das Wochenende hat die Entspannung vom Freitag zu einem guten Teil wieder einkassiert. US-Präsident Donald Trump wies einen iranischen Vorschlag zur Wiedereröffnung der Straße von Hormus als nicht annehmbar zurück. Teheran hatte über Katar einen Sieben-Tage-Plan übermittelt, an dessen Ende die Meerenge wieder frei sein sollte, knüpfte das aber an Vorleistungen Washing-tons, nach Angaben des Wall Street Journal unter anderem an die Aufhebung der amerikanischen Seeblockade iranischer Häfen. Trump verweist darauf, dass genau diese Blockade den Iran von seinen Energieeinnahmen abschneidet, und rechnet für die laufende Woche mit weiteren Gesprä-chen der Unterhändler. Der Ölmarkt nimmt die Absage trotzdem ernst, Brent verteuerte sich am Morgen um rund drei Dollar auf gut 107 Dollar je Barrel. Damit ist der Faktor zurück, der den Index seit dem Rekord Ende August drückt, denn über den Ölpreis laufen Inflationserwartungen und Anlei-herenditen. Die zehnjährige US-Rendite stand zuletzt bei 5,21 Prozent, die zehnjährige Bundesanlei-he bei 3,62 Prozent.
An der Konjunkturfront bleibt es am heutigen Montag ruhig. ThyssenKrupp lädt zum Kapitalmarkttag, bei dem es um die Neuausrichtung von Steel Europe gehen soll, Roche hält um 10:00 Uhr seinen Pharma Day ab, TotalEnergies seinen Investorentag, und um 16:30 Uhr folgt der Industrieindex der Dallas Fed. Zum Wochenende hin wird der Kalender deutlich dichter. Am Dienstag beginnt der zwei-tägige Kapitalmarkttag von BMW, am Mittwoch folgen die vorläufigen deutschen Inflationsdaten für September nach 2,9 Prozent im August und abends die Zahlen von Micron, am Mittwoch und Don-nerstag eine Serie von Einkaufsmanagerindizes und am Donnerstag nach US-Börsenschluss Nike. Am Freitag stehen mit der Schnellschätzung zur Inflation im Euroraum, zuletzt 3,2 Prozent, und dem US-Arbeitsmarktbericht die beiden Termine an, die für die Notenbanken am schwersten wiegen, zu-mal eine Mehrheit am Markt für Ende Oktober eine weitere Zinsanhebung der Fed erwartet. Kalenda-risch endet am Mittwoch die zweite Septemberhälfte, im S&P 500 seit 1928 das schwächste Halb-monatsfenster des Jahres mit durchschnittlich minus 0,90 Prozent. Die erste Oktoberhälfte war ist mit plus 0,55 Prozent und 64 Prozent Trefferquote freundlicher, das ist allerdings für den DAX nur ein Anhaltspunkt.
Handelsmöglichkeiten
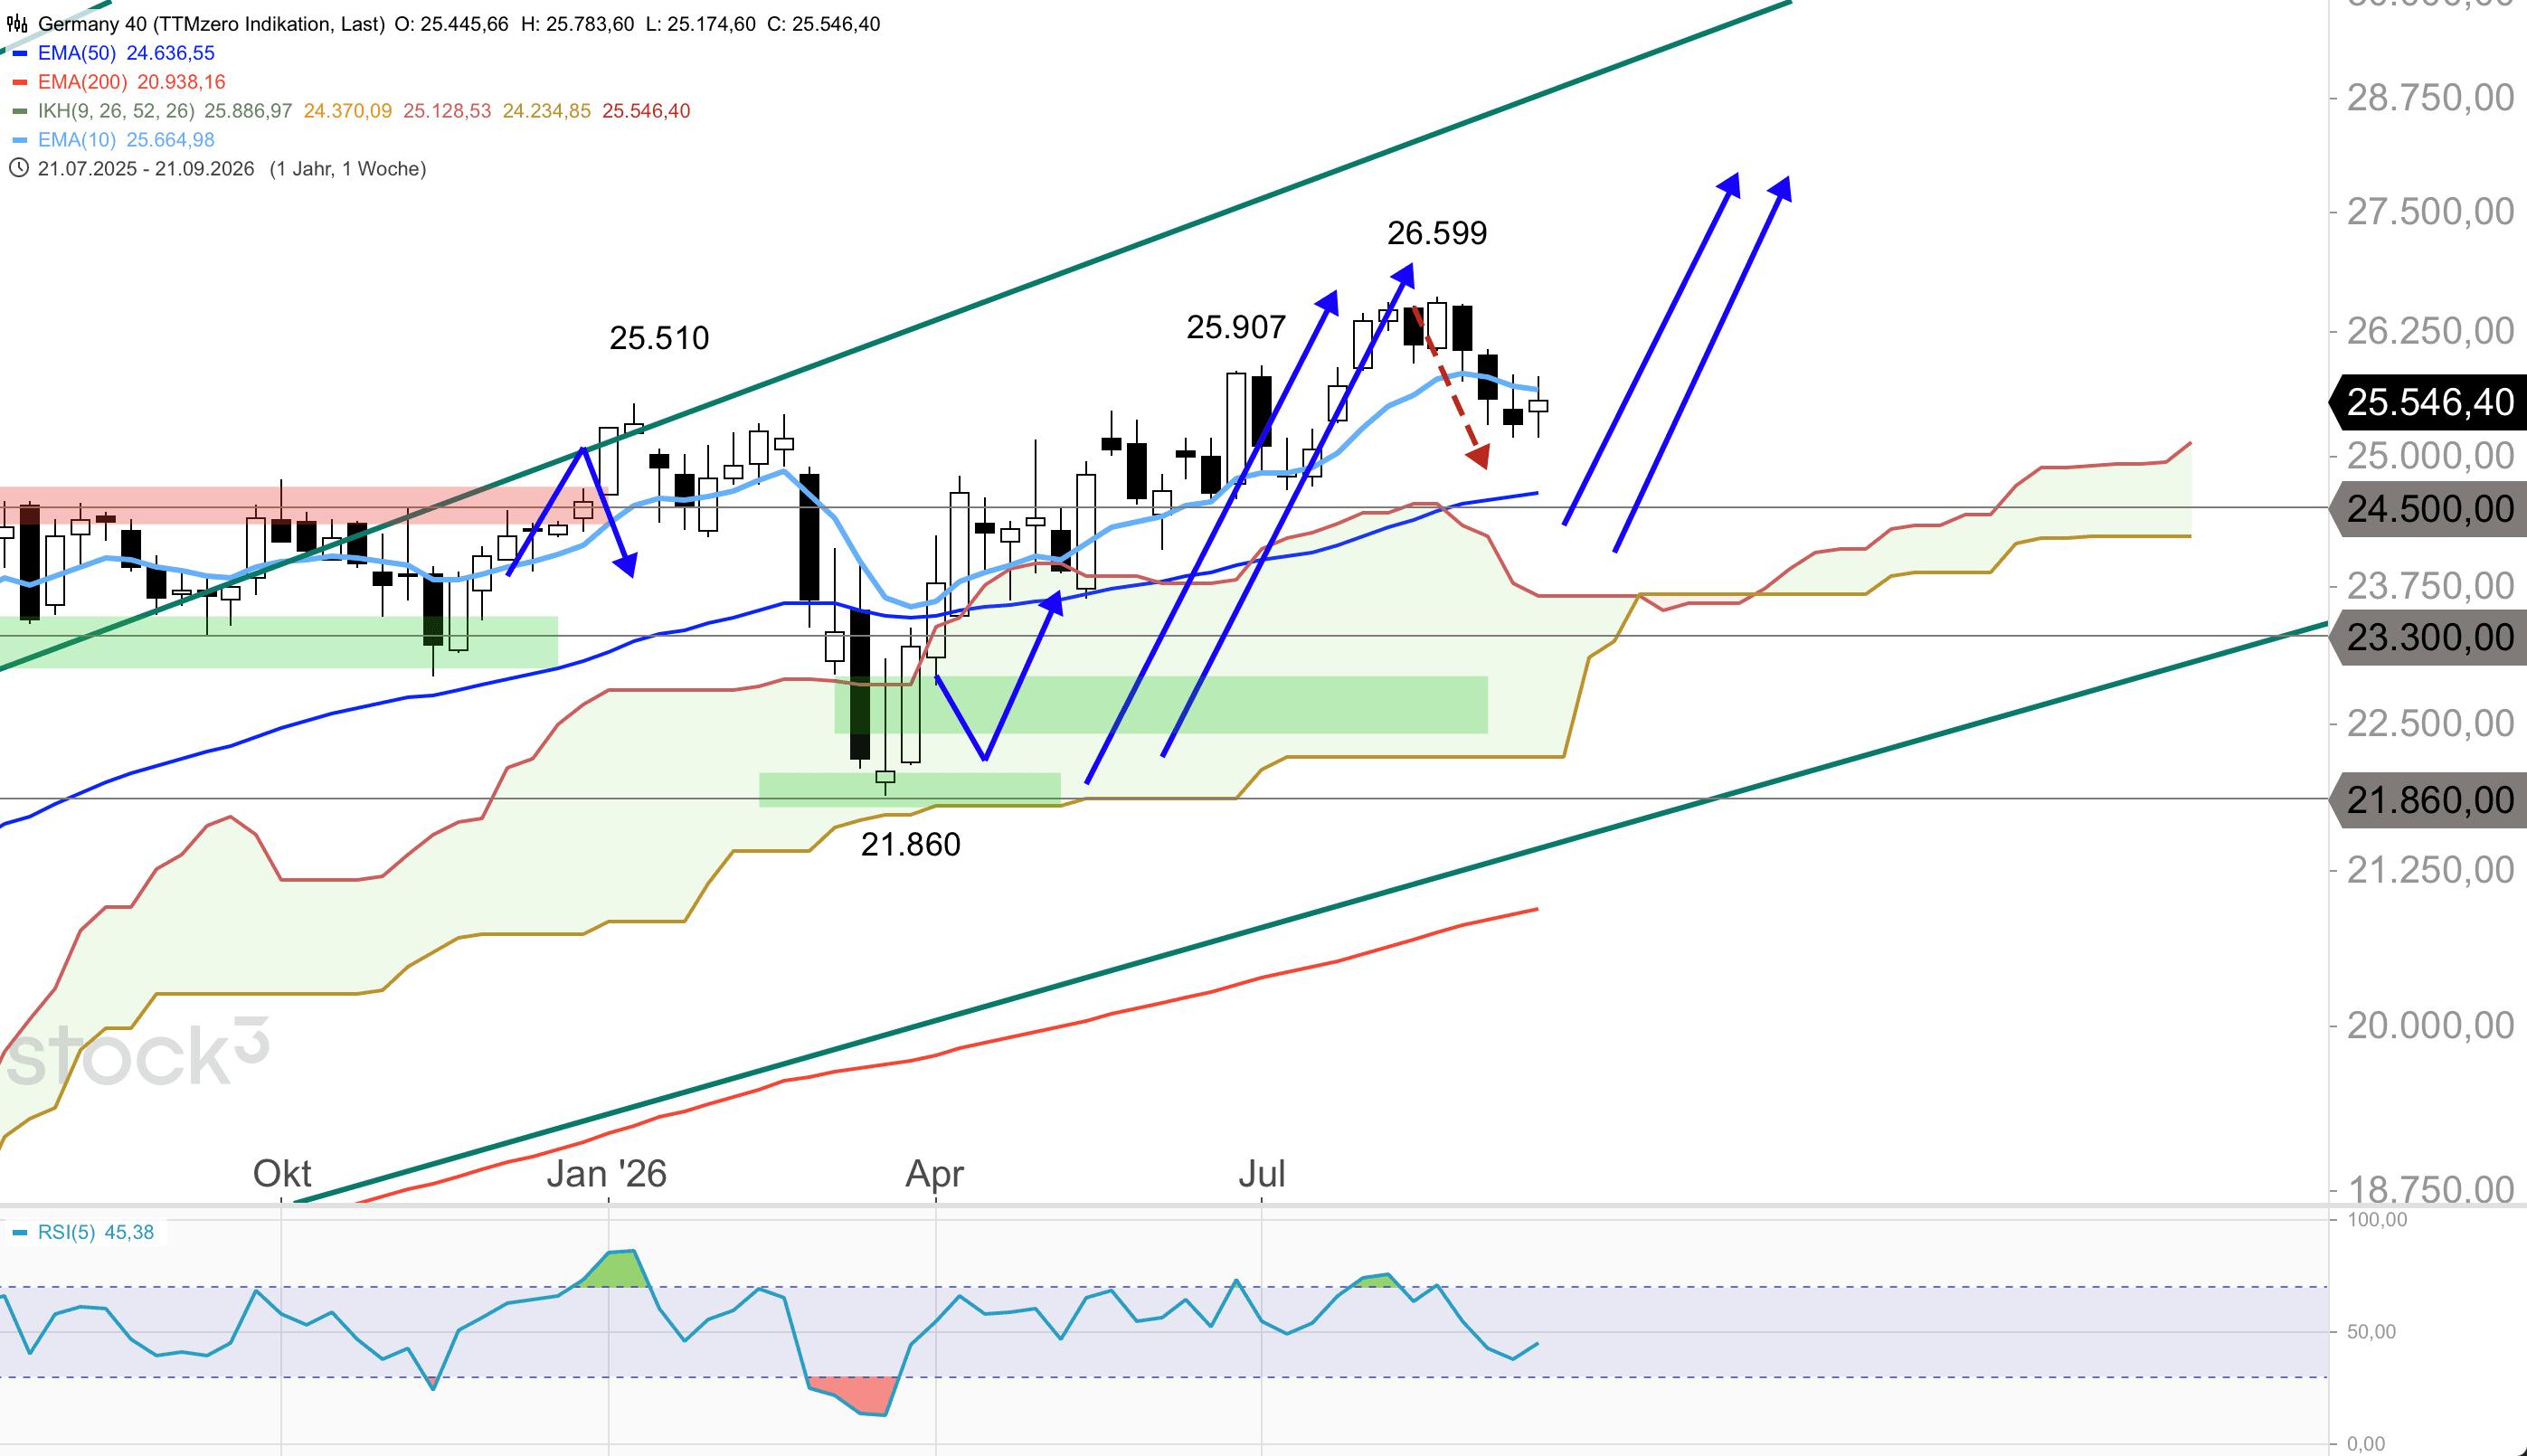
Der DAX pendelt weiterhin seitwärts und kann bisher keine stärkere Erholung durchführen. Die Kor-rektur dürfte sich noch etwas weiter hinziehen und könnte auch durchaus noch unter die Marke von 25.000 Punkten laufen. Die zuvor erwartete tiefe Korrektur läuft noch weiter.
Widerstände: 25.400 / 25.500 / 25.700 Punkte
Unterstützungen: 25.130 / 25.000 / 24.500 Punkte
Produktauswahl
Weitere Informationen zum DAX erhalten Sie im Morning Call von heute Morgen hier: