DAX - Midterm-Elections
Trend-Perspektive und Wahrscheinlichkeit: Bearish 70%
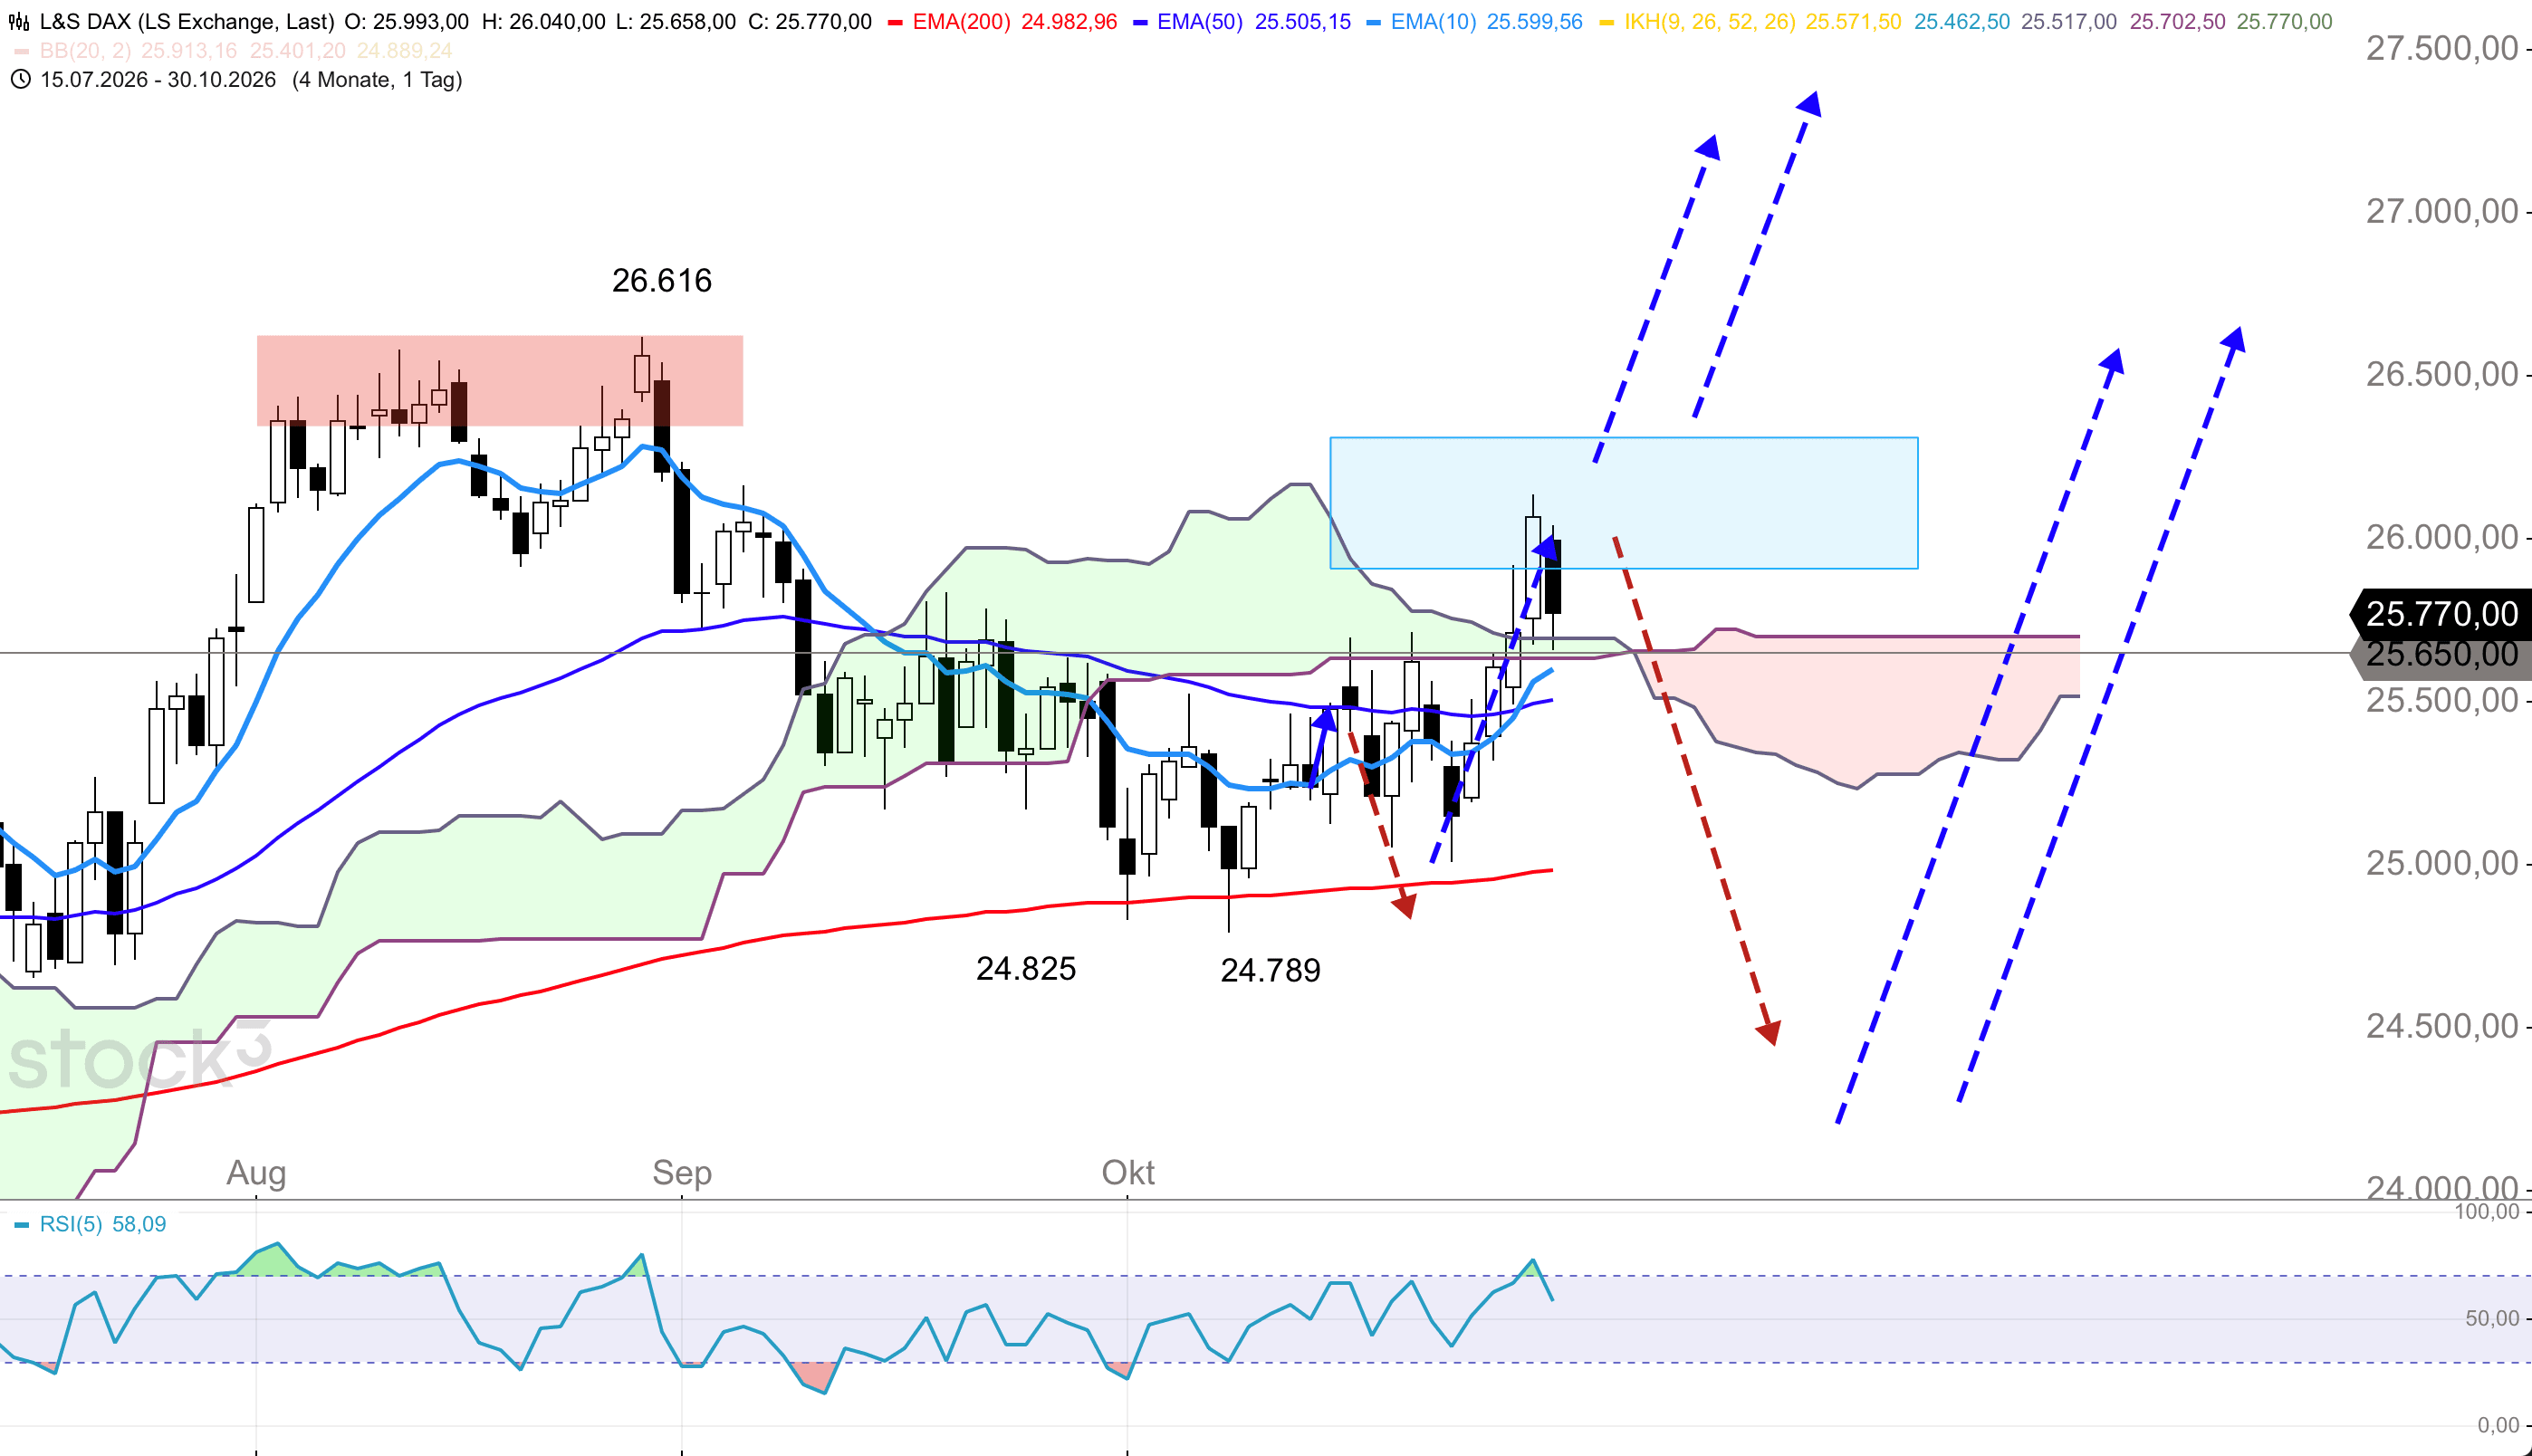
Heute wählen die US-Amerikaner das gesamte Repräsentantenhaus und ein Drittel des Senats neu, und das Ergebnis dürfte die Märkte in den kommenden Tagen stärker bewegen als jede Quartalsbilanz. Laut Prognosemärkten gelten die Demokraten als Favoriten für das Repräsentantenhaus, ein geteilter Kongress wurde von Anlegern in der Vergangenheit meist begrüßt, weil er große Gesetzesvorhaben bremst. Erste belastbare Ergebnisse werden erst in der Nacht zu Mittwoch erwartet. Entscheidend dürfte dann sein, wie Präsident Donald Trump auf den Ausgang reagiert, vor allem mit Blick auf den Iran-Konflikt. Historisch spricht der Kalender für die Aktienmärkte, denn rund um die Zwischenwahlen legte der Dow Jones seit 1934 in fast allen Fällen zu. Der DAX ist mit Rückenwind in den November gestartet. Im Xetra-Handel stieg er um 0,63 Prozent auf 25.981 Punkte, gestützt von einem kräftigen Rückgang beim Ölpreis. Brent verbilligte sich um mehr als sieben Prozent auf rund 105 Dollar je Barrel, nachdem Berichte über diplomatische Bemühungen zwischen den USA und dem Iran die Runde machten. Am Abend lag der Index bei 25.915 Punkten und damit wieder an der Unterkante der Zone zwischen 25.900 und 26.300 Punkten. Das Hoch vom Donnerstag bei 26.136 Punkten hat er nicht wieder erreicht. Der 10er-EMA steigt auf 25.657 Punkte und stützt gemeinsam mit der Marke von 25.650 Punkten, der RSI(5) liegt mit 63,72 im neutralen Bereich. Ein Schluss über 26.136 Punkten würde den Weg in Richtung 26.300 Punkte öffnen, aber aktuell bleibt die Wahrscheinlichkeit für einen erneuten deutlichen Kursrückgang mit ca. 70/30 klar erhöht.
Auch die Wall Street konnte ihre Gewinne vom Vormittag nicht halten. Der Nasdaq 100 drehte nach einem Plus von rund einem Prozent noch ins Minus und schloss 1,39 Prozent tiefer bei 27.990 Punkten, der S&P 500 verlor 0,51 Prozent auf 7.541 Punkte, während der Dow Jones um 0,42 Prozent zulegte. Die Aktien des Softwarekonzerns Oracle brachen nach der Ankündigung einer Kapitalerhöhung über zehn Milliarden Dollar um fast neun Prozent ein, ein weiteres Zeichen dafür, wie teuer der KI-Ausbau wird. Die Konjunktur zeigt sich dagegen robust, der ISM-Index für die Industrie stieg im Oktober auf 55,5 Punkte, erwartet waren 54,5 Punkte. Nach Handelsschluss übertraf der iPhone-Hersteller Apple mit einem Umsatz von 114,5 Milliarden Dollar die Erwartungen, die Titel gaben wegen des nachlassenden Wachstums nachbörslich dennoch rund ein Prozent nach. Neben der Wahl steht heute eine dichte Berichtssaison an. In Deutschland legen der Pharma- und Agrarkonzern Bayer, der Chemiekonzern Evonik, die Lufthansa, der Onlinehändler Zalando, der Modekonzern Hugo Boss und der Autozulieferer Schaeffler ihre Zahlen vor. Am Mittag folgen BioNTech und Pfizer, am Abend der Chipentwickler AMD, dessen Zahlen nach dem Ausverkauf bei Intel besonders genau beobachtet werden dürften. In Japan bleibt die Börse wegen eines Feiertags geschlossen.
Handelsmöglichkeiten
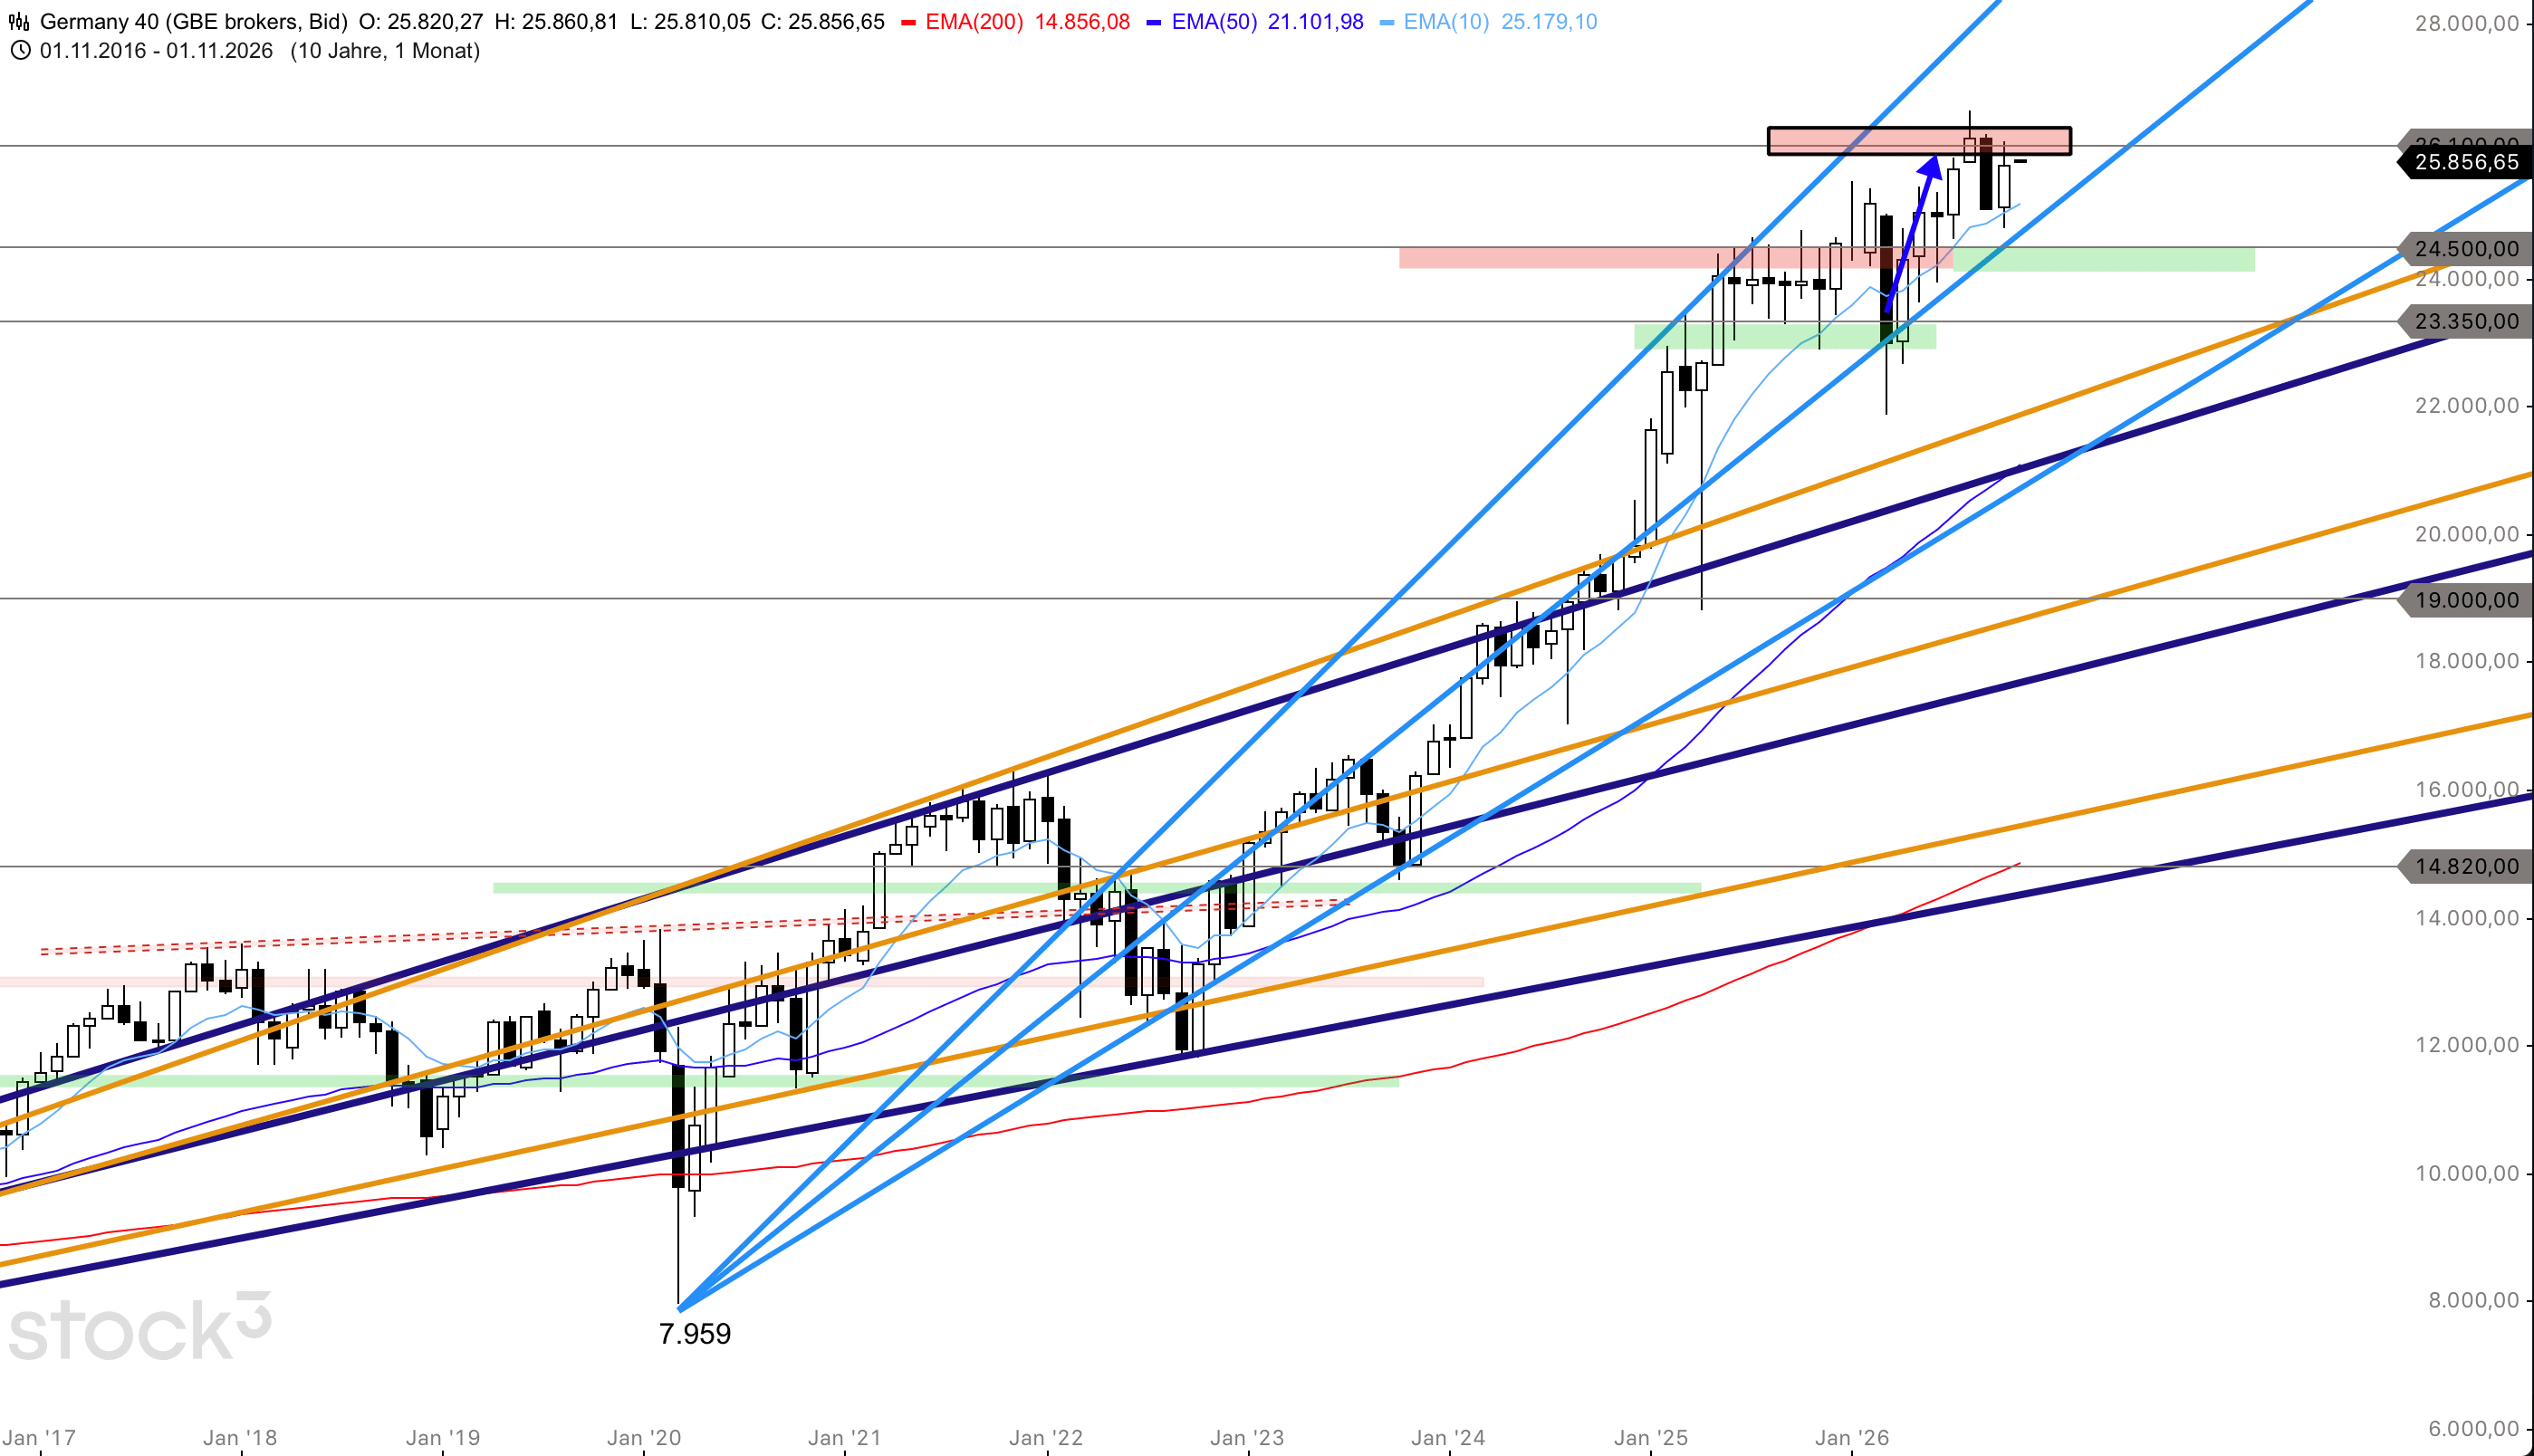
Der DAX folgt dem Plan weiter und hat im blauen Rechteck einen Rücklauf begonnen. Es könnte jetzt zu einem erneuten Kursrückgang Richtung 24.400/24.500 Punkte kommen, erst danach gefolgt von einem weiteren längeren Kursanstieg in Form einer Jahresendrally.
Widerstände: 26.000 / 26.100 / 26.200 Punkte
Unterstützungen: 25.900 / 25.800 / 25.500 Punkte
Produktauswahl
Weitere Informationen zum DAX erhalten Sie im Morning Call von heute Morgen hier: