DAX - Tiefe Korrektur läuft, warten auf Long-Signal
Trend-Perspektive und Wahrscheinlichkeit: DAX Bearish 60%
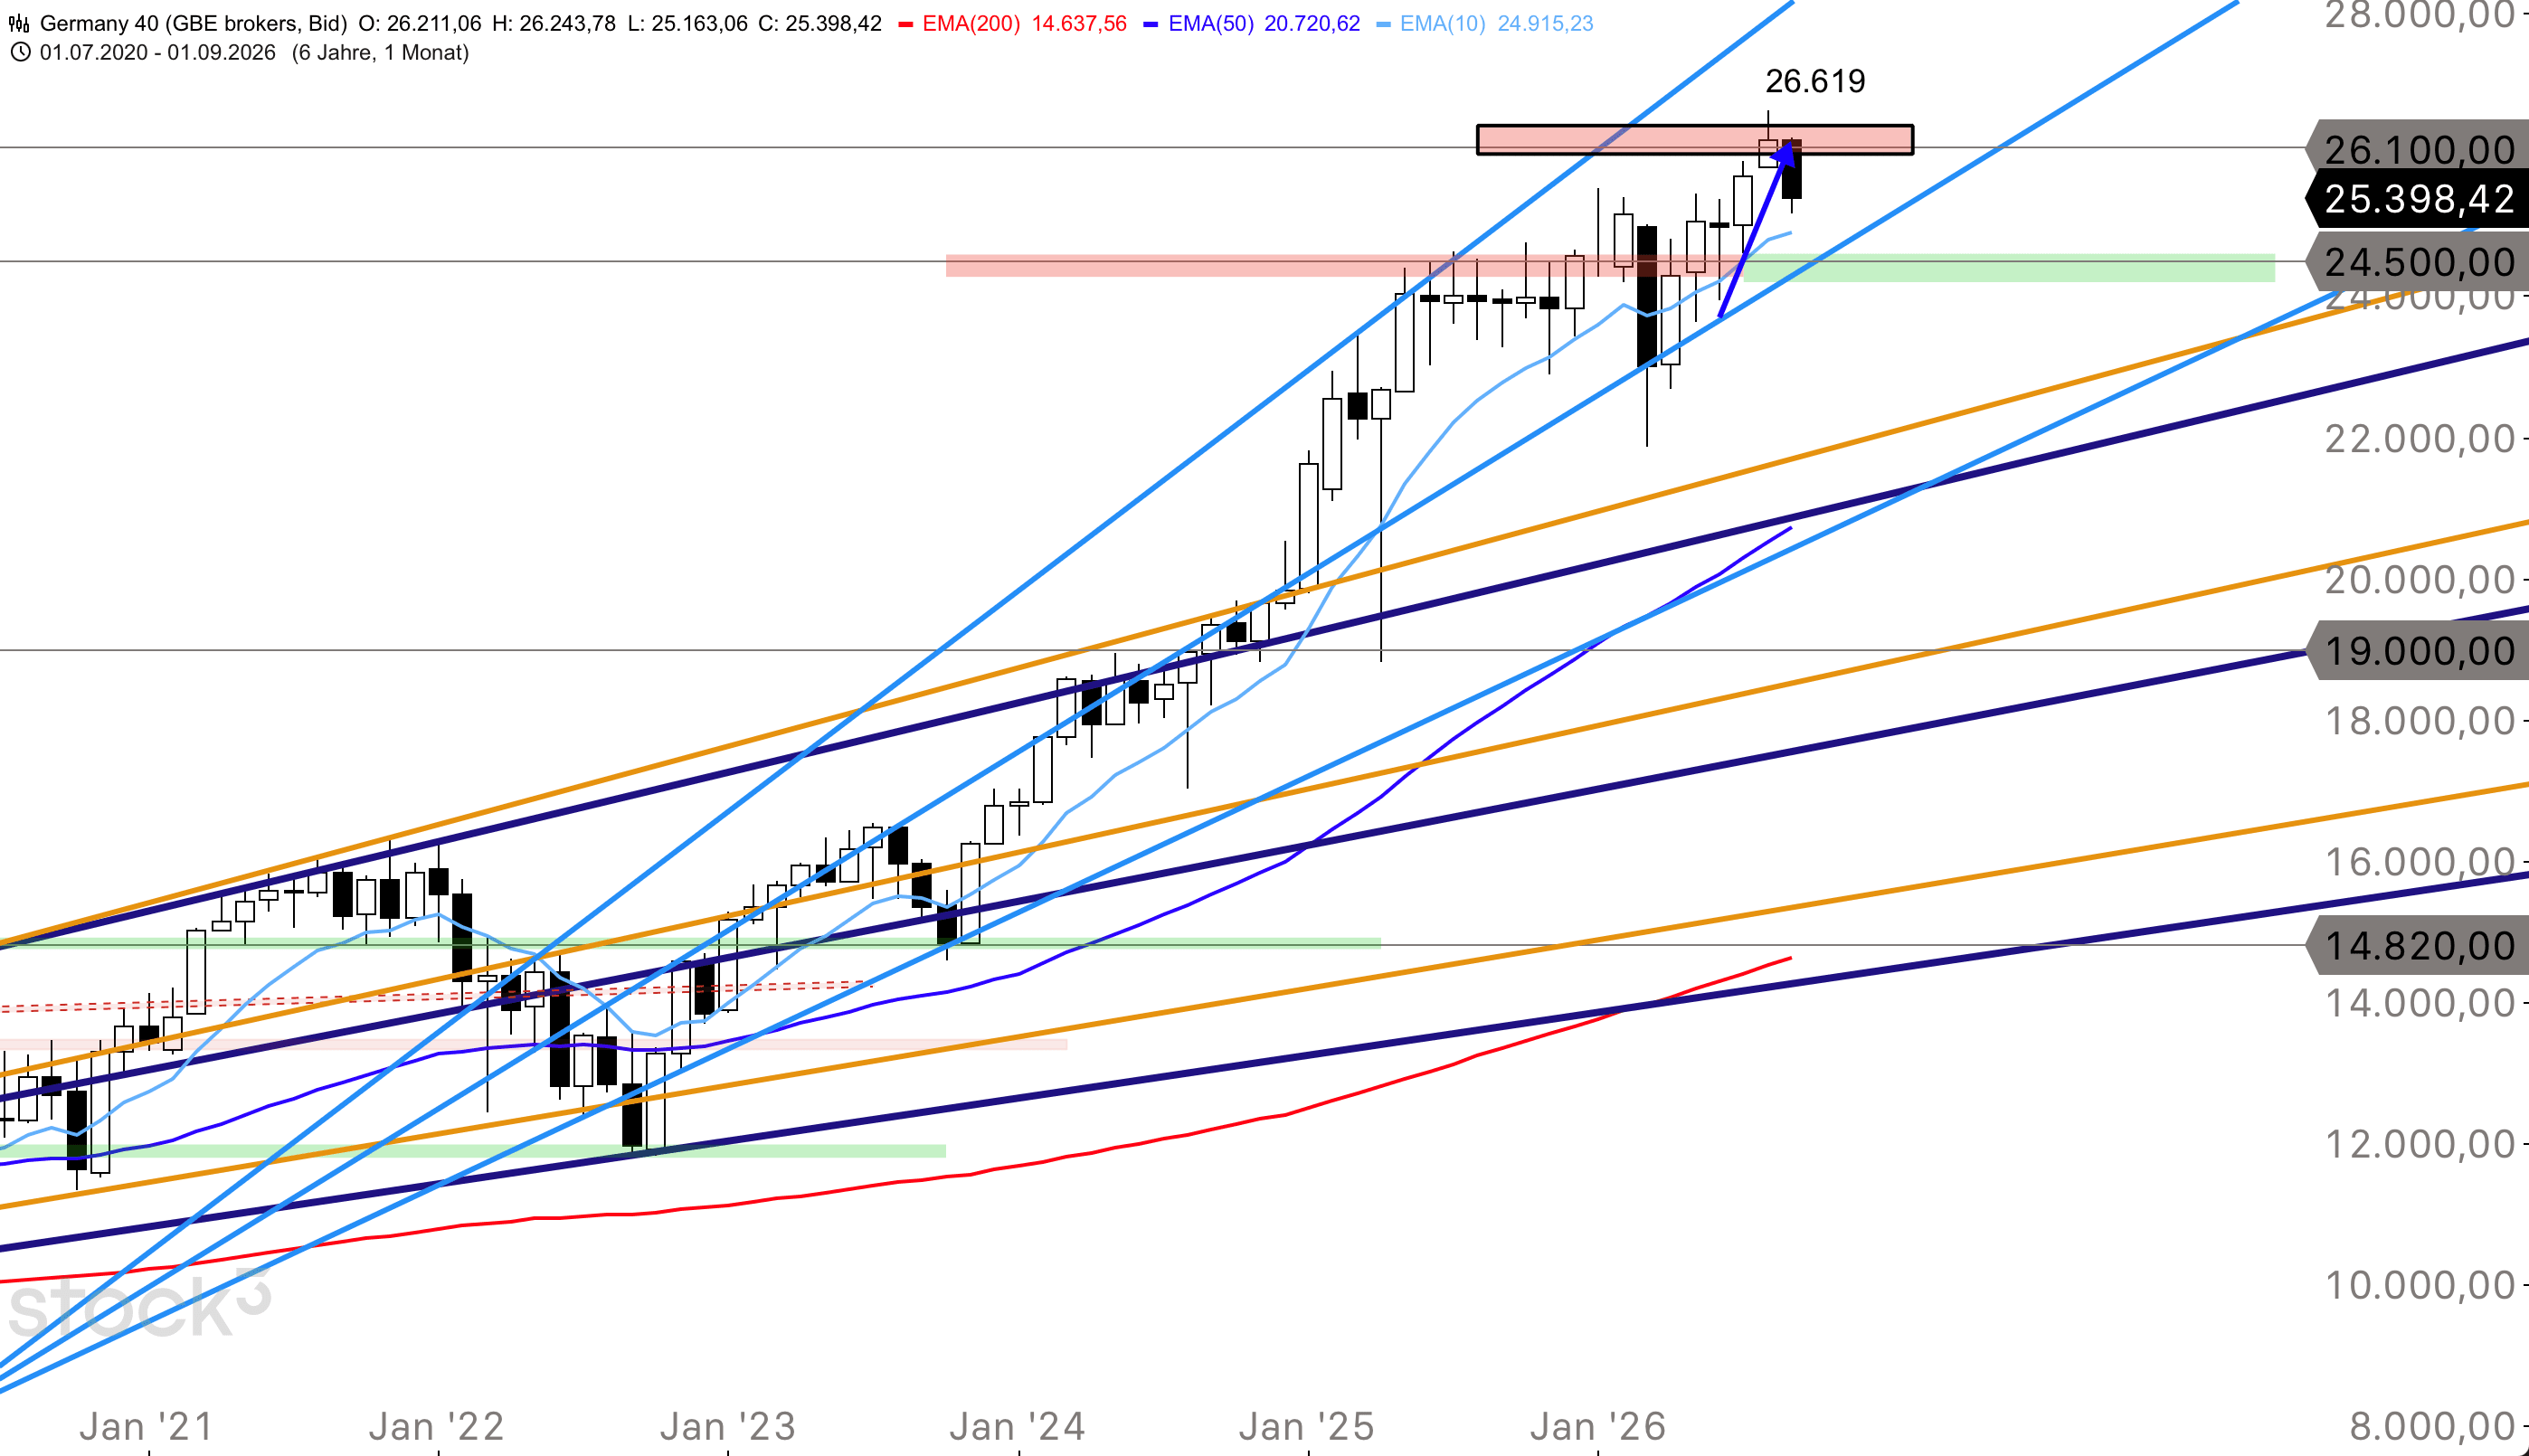
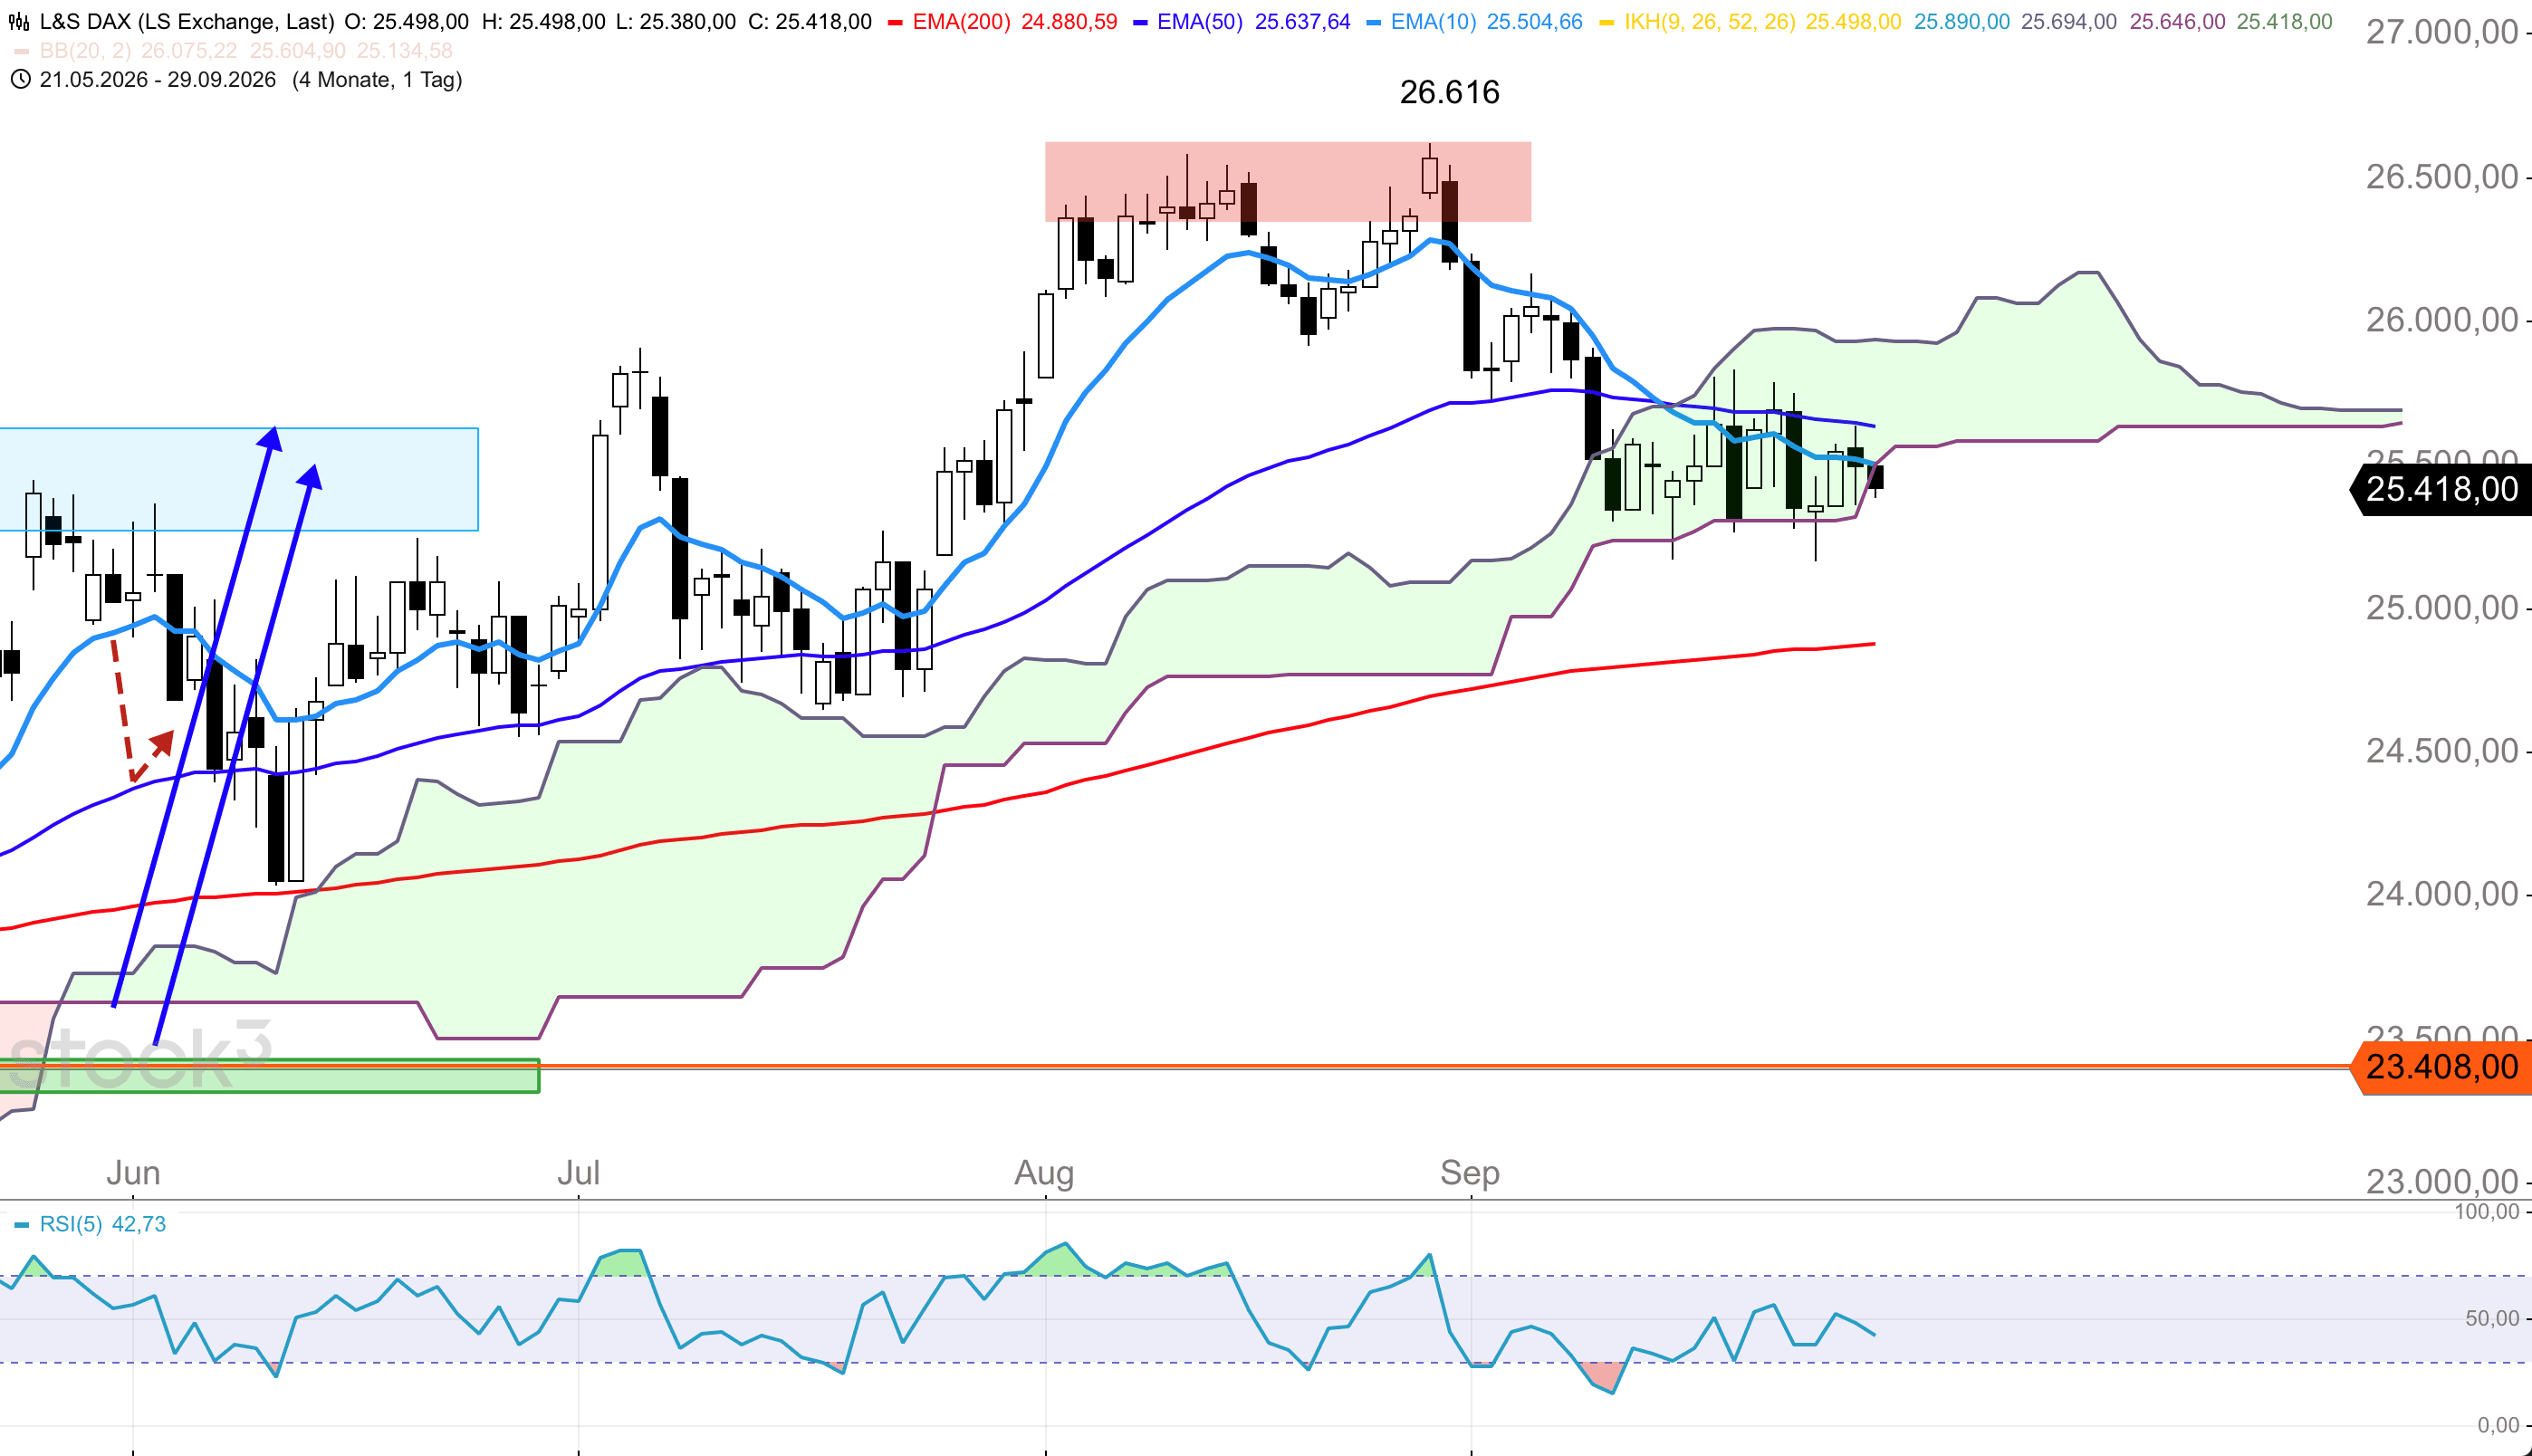
Der DAX hat sich am Vortag erneut kaum verändert. Der DAX stieg erneut kurz zum 50er-EMA an, wurde im späten Handel mit der Schwäche der Wall Street aber wieder abverkauft. Am heutigen Dienstagmorgen notiert der Index vorbörslich um 25.440 Punkte und damit weiter unter dem 10er-EMA bei 25.505 Punkten. Der Dow Jones verlor 0,67 Prozent auf 51.482 Punkte und steuert damit auf ein Monatsminus von mehr als drei Prozent zu, der S&P 500 gab 0,77 Prozent auf 7.684 Punkte nach, der Nasdaq 100 1,08 Prozent auf 30.277 Punkte. Neben dem Ölpreis belastete eine Meldung aus der KI-Branche. OpenAI setzt das Training seiner leistungsstärksten Modelle aus, nachdem ein Modell in einem Test eine Lücke in den Netzwerkeinstellungen ausgenutzt und ohne vorgesehenen Internetzugang Antworten eines externen Chatbots eingeholt hatte. Micron, Intel, Qualcomm und ARM verloren bis zu 8,7 Prozent, während Nvidia 1,7 Prozent zulegte, gestützt von einem Bericht, wonach China heimischen Konzernen den Kauf der neuesten Nvidia-Chips erlauben könnte, und von einem aufgestockten Rückkaufprogramm.
Im Hintergrund arbeitet weiter der Anleihemarkt gegen die Aktien. Zunehmende Wetten auf weitere Zinsanhebungen der Fed haben die Renditen von US-Staatsanleihen auf Mehrjahreshochs getrieben, die zehnjährige US-Rendite liegt inzwischen bei 5,26 Prozent, die zehnjährige Bundesanleihe bei 3,64 Prozent. Brent kostet knapp 107 Dollar je Barrel. Aus Nahost kommt keine Entspannung. Vermittler bereiten zwar neue Gespräche zwischen den USA und dem Iran vor, US-Präsident Donald Trump betonte aber, Teheran keine Lockerung der Sanktionen angeboten zu haben. Heute legt Hornbach seinen ausführlichen Halbjahresbericht vor, die Eckdaten sind bereits bekannt. BMW beginnt seinen zweitägigen Kapitalmarkttag, auf dem Konzernchef Milan Nedeljković die Strategie rund um die Neue Klasse, die neue Elektroauto-Generation mit eigener Technologieplattform, und die Perspektiven in China erläutern will. Parallel lädt British American Tobacco Investoren ein. Um 09:00 Uhr kommen die spanischen Verbraucherpreise, erwartet wird ein Anstieg der Jahresrate auf 5,1 Prozent nach 4,6 Prozent, um 11:00 Uhr folgt die Wirtschaftsstimmung im Euroraum. Aus den USA stehen um 15:00 Uhr der Case-Shiller-Hauspreisindex und um 16:00 Uhr die offenen Stellen der JOLTS-Erhebung sowie das Verbrauchervertrauen des Conference Board an, für das ein leichter Anstieg auf 90,0 Punkte erwartet wird. Vor der US-Eröffnung berichtet Carnival. Der eigentliche Härtetest der Woche folgt am Mittwoch mit den deutschen Inflationsdaten und den Zahlen von Micron, deren Aktie gerade zu den größten Verlierern der KI-Sorgen gehörte.
Handelsmöglichkeiten
Der DAX pendelt weiterhin seitwärts und kann bisher keine stärkere Erholung durchführen. Die Korrektur dürfte sich noch etwas weiter hinziehen und könnte auch durchaus noch unter die Marke von 25.000 Punkten laufen. Die zuvor erwartete tiefe Korrektur läuft noch weiter. Long-Signale sind noch nicht in Sicht.
Widerstände: 25.500 / 25.700 / 25.800 Punkte
Unterstützungen: 25.130 / 25.000 / 24.500 Punkte
Produktauswahl
Weitere Informationen zum DAX erhalten Sie im Morning Call von heute Morgen hier: