DAX - Die Ruhe vor dem Sturm?
Trend-Perspektive und Wahrscheinlichkeit: DAX Bearish 60%
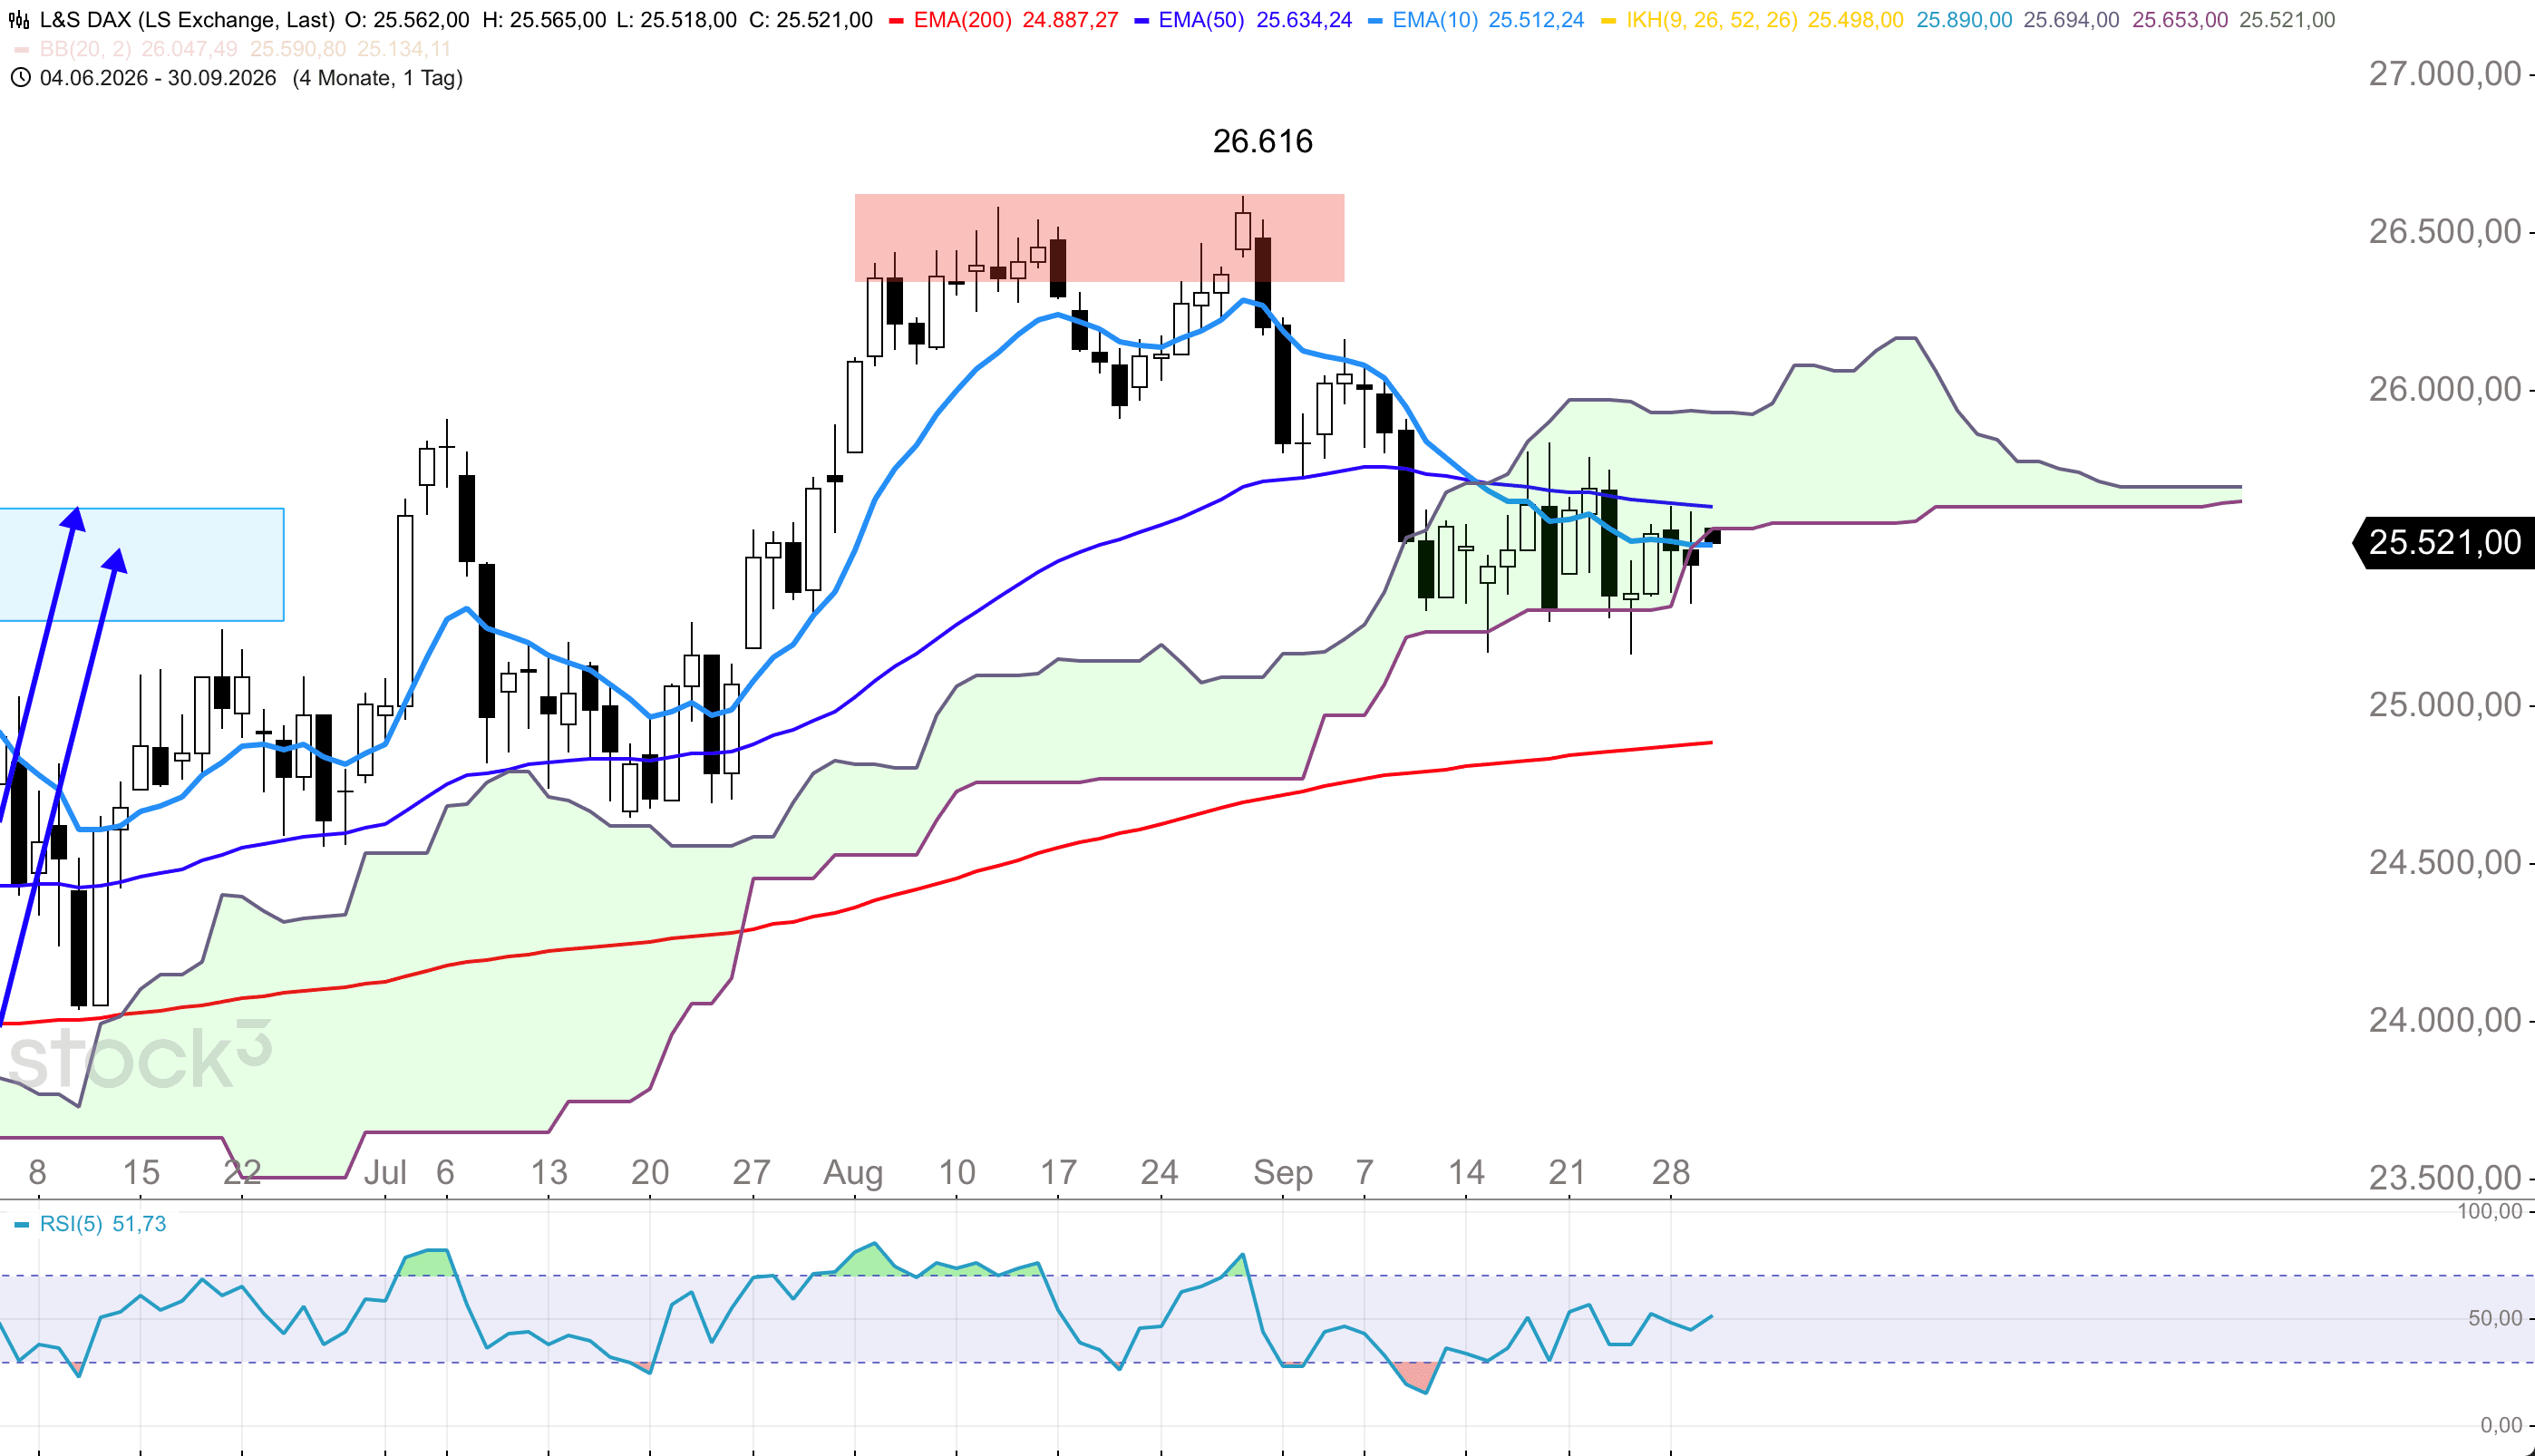
Der DAX bewegt sich weiterhin in der ausgedehnten Seitwärtsspanne zwischen etwa 25.300 und 25.700 Punkten und hat diese Spanne auch am Vortag nicht nachhaltig in die eine oder andere Rich-tung verlassen. Trotzdem hat sich die Lage mit dem Kursrutsch unter die Ichimoku-Wolke am Vortag weiter eingetrübt, zumal der Leitindex auch unter dem 50er-EMA bei 25.635 Punkten notiert. Solange der 50er-EMA nicht nachhaltig nach oben durchbrochen wird, muss mit einem erneuten Kursrückgang Richtung Unterstützung um 25.300 Punkte, zum unteren Gap bei 25.130 Punkte und zum 200er-EMA bei 24.800 Punkte gerechnet werden.
Der letzte Handelstag des Quartals ist ein Inflationstag. Um 14:00 Uhr legt das Statistische Bundes-amt die vorläufigen Verbraucherpreise für September vor, erwartet wird ein Anstieg der Jahresrate auf 3,2 Prozent nach 2,9 Prozent im August. Eine halbe Stunde später folgt aus den USA der PCE-Preisindex für August, das von der Fed bevorzugte Inflationsmaß, zusammen mit Konsumausgaben, Einkommen und der dritten Schätzung zum Wachstum im zweiten Quartal. Für die Gesamtrate der PCE-Preise rechnen Volkswirte mit einem Plus von 0,3 Prozent zum Vormonat und 3,7 Prozent zum Vorjahr. Davor kommen um 08:00 Uhr die deutschen Einzelhandelsumsätze, um 09:55 Uhr die Ar-beitsmarktdaten für September und um 14:15 Uhr der ADP-Bericht zur US-Beschäftigung. Nach US-Börsenschluss um 22:00 Uhr berichtet Micron, die Erwartung liegt bei einem bereinigten Gewinn von rund 31,35 Dollar je Aktie. Die Zahlen des Speicherchipherstellers gelten nach den KI-Zweifeln vom Wochenbeginn als nächster Test dafür, wie robust die Nachfrage nach KI-Infrastruktur ist. Der Markt geht diese Termine mit etwas mehr Zuversicht an als in den Vortagen. US-Präsident Donald Trump hat sich gegen neue Bundesvorschriften für künstliche Intelligenz ausgesprochen, was in Asien Halb-leiterwerte antrieb, und die Einkaufsmanagerindizes aus China lagen im September wieder über der Schwelle von 50 Punkten. Brent gab auf gut 103 Dollar je Barrel nach, die Renditen kamen leicht zu-rück, die zehnjährige US-Rendite auf 5,24 Prozent, die zehnjährige Bundesanleihe auf 3,61 Prozent. Dazu passt, dass John Williams, Präsident der New York Fed, keine Eile bei weiteren Zinsanhebun-gen sieht. Gelöst ist allerdings nichts. Der Iran drohte mit dem Ende aller Ölexporte aus der Region, sollte er am Verkauf seines eigenen Öls gehindert werden, und die Rendite dreißigjähriger US-Staatsanleihen war am Dienstag auf den höchsten Stand seit 2002 gestiegen.
Handelsmöglichkeiten
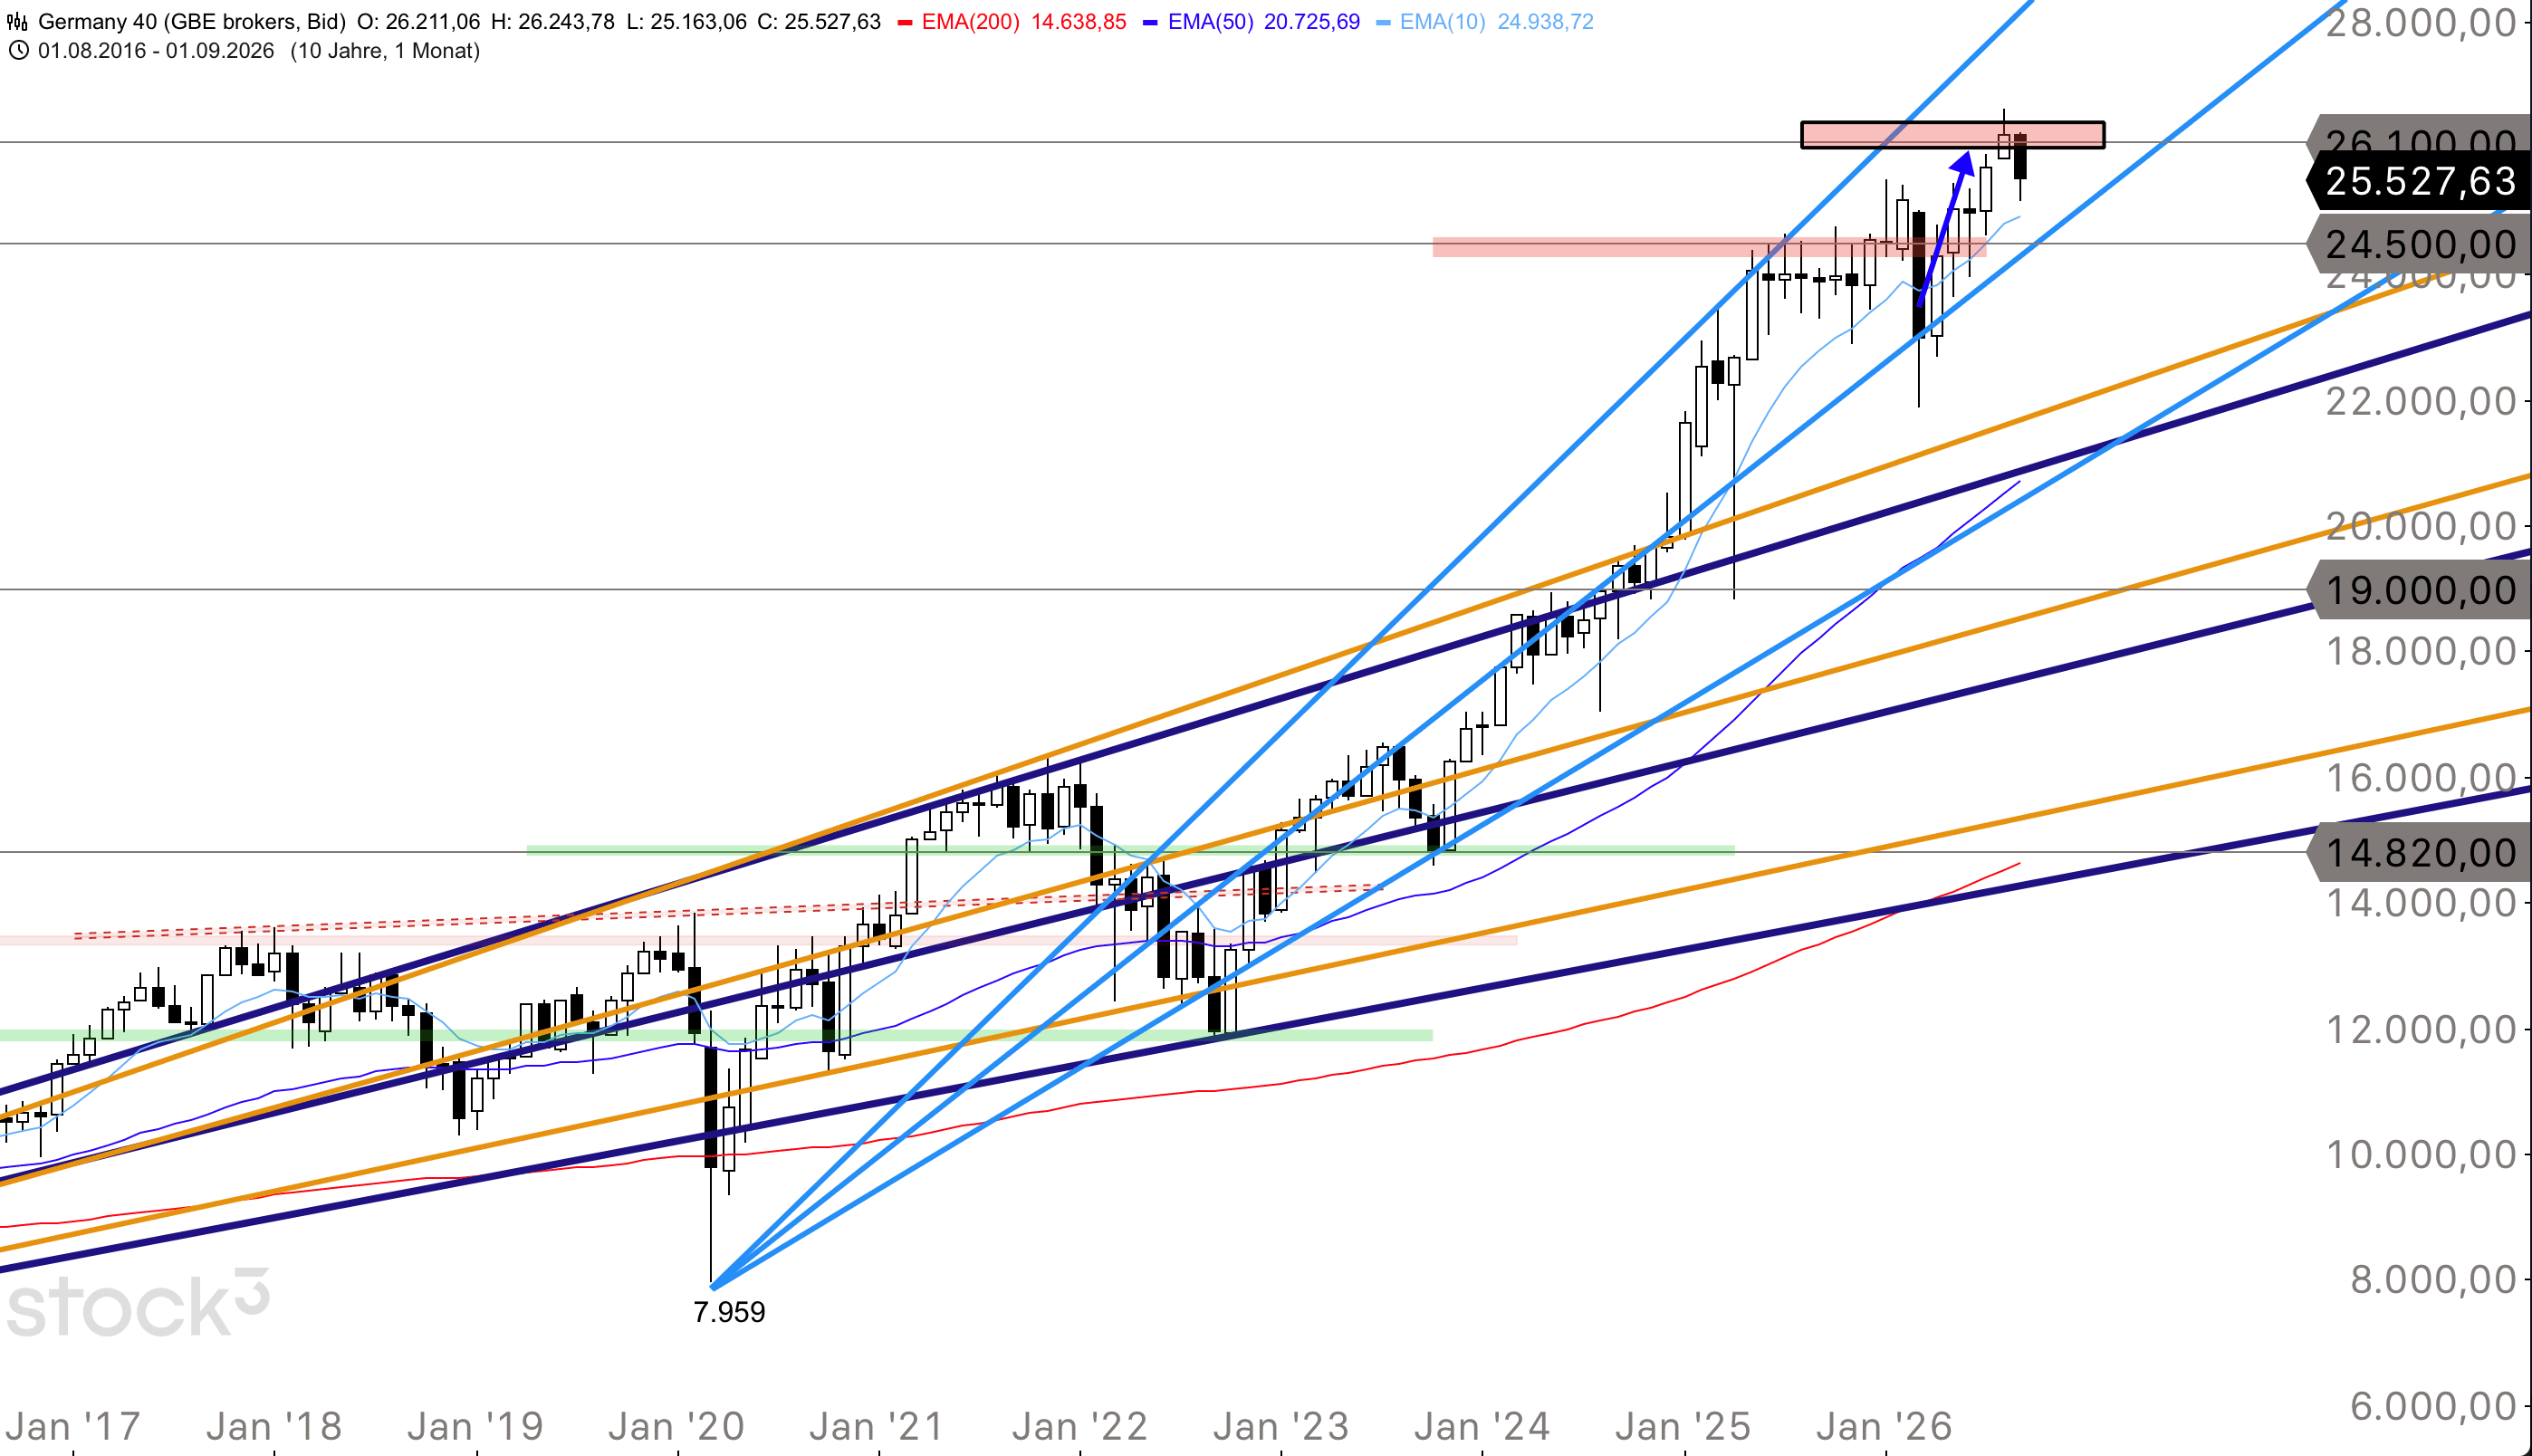
Der DAX pendelt weiterhin seitwärts und kann bisher keine stärkere Erholung durchführen. Die Kor-rektur dürfte sich noch etwas weiter hinziehen und könnte auch durchaus noch unter die Marke von 25.000 Punkten laufen. Die zuvor erwartete tiefe Korrektur läuft noch weiter. Long-Signale sind noch nicht in Sicht.
Widerstände: 25.500 / 25.700 / 25.800 Punkte
Unterstützungen: 25.130 / 25.000 / 24.500 Punkte
Produktauswahl
Weitere Informationen zum DAX erhalten Sie im Morning Call von heute Morgen hier: